En Etkili Suistimal
Suistimal Risk Yönetimi
Enron skandalının üzerinden uzun yıllar geçti. Döneminin en büyük şirketlerinden biri olan bu kurumun yöneticileri, şirketin gerçek finansal durumunu farklı göstererek olduğundan daha güçlü ve kârlı bir tablo yaratmıştı. Sonuçta şirket iflas etti ve bu süreç yalnızca yatırımcıları değil, çalışanları, iş ortaklarını ve sermaye piyasalarını da etkiledi.
Enron vakası bize önemli bir gerçeği hatırlatıyor:
Bazı suistimaller yalnızca belirli bir işlem veya departmanla sınırlı kalırken, bazıları bütün şirketi ve hatta şirket dışındaki paydaşları etkileyecek kadar geniş sonuçlar doğurabilir. Mali tablo suistimalleri de etki alanı en geniş olan suistimal türlerinin başında gelmektedir.
Bu nedenle şirketlerin yalnızca finansal performanslarını değil, finansal bilgilerin doğruluğunu ve güvenilirliğini de koruyacak bir Suistimal Risk Yönetimi yaklaşımı geliştirmeleri büyük önem taşımaktadır.
Mali Tablo Suistimali Nedir?
Suistimal; görev ve yetkilerin, kişi veya kurumlara haksız kazanç ya da avantaj sağlamak amacıyla kötüye kullanılmasıdır. Her ne kadar kavram son yıllarda daha görünür hale gelmiş olsa da, uygulama örnekleri uzun yıllardır iş hayatının gündeminde yer almaktadır.
Kasa hırsızlıklarından stok kayıplarına, müşteri ödemelerinin zimmete geçirilmesinden şirket varlıklarının kötüye kullanılmasına kadar birçok farklı suistimal türü bulunmaktadır. Ancak büyüklüğü ve etkisi açısından değerlendirildiğinde, mali tablo suistimalleri ayrı bir yerde durmaktadır.
Mali tablo suistimali; bir şirketin finansal durumunun, mali tablo kullanıcılarını yanıltacak şekilde kasıtlı olarak farklı gösterilmesidir. Gelirlerin olduğundan yüksek, giderlerin olduğundan düşük gösterilmesi veya tam tersine vergi avantajı sağlamak amacıyla gelirlerin azaltılması gibi uygulamalar bu kapsama girebilir.
Bu noktada önemli olan unsur kasıttır. Burada söz konusu olan durum, muhasebe hataları veya sistemsel eksiklikler değil; paydaşları bilinçli olarak yanıltmaya yönelik davranışlardır.
Mali tablolar bazen şirketi daha başarılı göstermek için, bazen de vergi yükünü azaltmak amacıyla olduğundan farklı sunulabilir. Ancak hangi yöntem kullanılırsa kullanılsın, bu tür uygulamalar şirket yöneticilerinin karar ve onayıyla gerçekleştiğinden, diğer suistimal türlerine göre çok daha karmaşık ve etkili sonuçlar yaratabilmektedir.
Bu İşaretlere Dikkat!
Mali tablo suistimalleri çoğu zaman aniden ortaya çıkmaz. Çeşitli davranışsal ve operasyonel işaretler önceden gözlemlenebilir.
Elbette aşağıdaki göstergeler tek başına mali tablo suistimali yapıldığını göstermez. Ancak bu işaretlerin birkaçının aynı anda görülmesi durumunda konunun daha yakından değerlendirilmesinde fayda vardır.
- İç ve dış denetçilerle kurulan zayıf ilişkiler, gerekli bilgi ve belgelerin eksik paylaşılması
- Aşırı gizlilik
- Yöneticilerin satış veya kâr rakamlarına bağlı yüksek prim sistemleri
- Gerçekçilikten uzak bütçeler ve agresif hedefler
- Benzer şirketlere göre olağan dışı yüksek ya da düşük kâr marjları
- Karmaşık ve yeterince açıklanmamış muhasebe kayıtları
- Çok sayıda bankacılık işlemi
- Geçmiş dönemlere yönelik olağan dışı muhasebe düzeltmeleri
- Güçlü finansal sonuçlara rağmen devam eden nakit sıkıntıları
- Yüksek yönetici devir oranı
- İlişkili taraflarla yoğun işlemler
- Karmaşık şirket yapıları
- Uzak operasyonların merkezden yoğun şekilde yönetilmesi
Örnek Suistimaller
Hayali Gelirler
Bu yöntemde şirketler henüz gerçekleşmemiş gelirleri gerçekleşmiş gibi kaydedebilir veya satış işlemlerini muhasebe prensiplerine uygun olmayan biçimde raporlayabilir. İade ve indirimlerin eksik kaydedilmesi de aynı sonucu doğurabilir.
Zamanlama Farkları
Gelirlerin erken, giderlerin ise geç kaydedilmesi mali tabloları olduğundan daha olumlu gösterebilir. Özellikle dönem sonlarında satışları mevcut döneme çekmeye yönelik uygulamalar bu kapsamda değerlendirilebilir.
Gizlenmiş Gider ve Yükümlülükler
Bazı giderlerin veya yükümlülüklerin sonraki dönemlere aktarılması ya da hiç kaydedilmemesi, şirketin finansal görünümünü yapay olarak iyileştirebilir.
Uygun Olmayan Dipnotlar
Yatırımcıların kararlarını etkileyebilecek bilgilerin yeterli düzeyde açıklanmaması ya da eksik açıklanması da bir mali tablo suistimali olarak değerlendirilebilir.
Gerçeği Yansıtmayan Varlık Değerlemeleri
Stokların, alacakların veya sabit kıymetlerin gerçeğinden yüksek gösterilmesi şirket değerini olduğundan daha olumlu yansıtabilir. Benzer şekilde varlıkların yanlış sınıflandırılması da mali tablo kullanıcılarını yanıltabilir.
Risk Yönetimi
Enron örneğinde olduğu gibi, mali tablo suistimalleri yalnızca ilgili şirketi değil; çalışanları, yatırımcıları, finansal piyasaları ve hatta düzenleyici yapıları da etkileyebilmektedir. Bu nedenle etki alanı en geniş suistimal türlerinden biri olarak kabul edilmektedir.
Ancak diğer suistimal türlerinde olduğu gibi, mali tablo suistimallerinin de önlenmesi, ortaya çıkarılması ve etkilerinin azaltılması mümkündür.
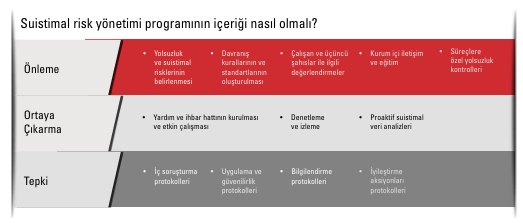
Bunun için şirketlerin kendilerine özgü tasarlanmış bir Suistimal Risk Yönetimi sistemine sahip olmaları gerekir. Risklerin belirlenmesi, kontrol mekanizmalarının oluşturulması, çalışan farkındalığının artırılması ve sistemlerin düzenli olarak gözden geçirilmesi bu yaklaşımın temel unsurlarıdır.
Sonuç
Mali tablo suistimalleri yalnızca muhasebe veya raporlama problemi değildir.
Aynı zamanda güven, yönetişim ve kurumsal itibar problemidir.
Yatırımcılar, çalışanlar ve diğer paydaşlar kararlarını şirketlerin açıkladıkları finansal bilgiler üzerinden verirler. Bu nedenle finansal bilginin güvenilirliği, şirketlerin sahip olduğu en önemli değerlerden biridir.
Güçlü iç kontroller, bağımsız gözetim mekanizmaları, etkin denetim faaliyetleri ve kurumsal etik kültürü birlikte çalıştığında mali tablo suistimallerinin ortaya çıkma ihtimali önemli ölçüde azaltılabilir.
Çünkü çoğu zaman mali tablo suistimalleri rakamlarda başlamaz; rakamların gerçeği yansıtmasından daha önemli görülen hedeflerde başlar.
* Aralık 2013’de KPMG Gündem dergisinde yayınlanan yazının yeniden düzenlenmiş halidir.
İlgili hizmet: Suistimal Risk Yönetimi